Domain schmelzindex.de kaufen?
Wir ziehen mit dem Projekt
schmelzindex.de um.
Sind Sie am Kauf der Domain
schmelzindex.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schmelzindex.de kaufen?
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Spekulationsfrist
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
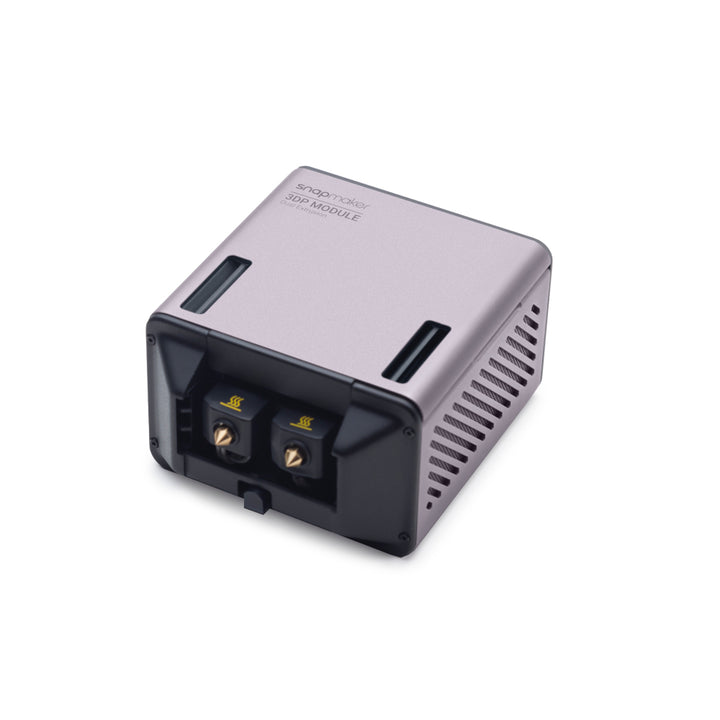
Snapmaker Dual Extrusion Module 71034Snapmaker Doppel-ExtrusionsmodulDas Snapmaker Dual Extrusion Module eröffnet neue Möglichkeiten für Ihre Kreativität und ermöglicht es, zwei verschiedene Materialien oder Farben gleichzeitig zu drucken. Das Modul ist mit dem Snapmaker 2.0 A350/F350/A250T/A250/F250/A150 kompatibel. Materialien kombinierenDas Modul ermöglicht die Doppelextrusion und das gleichzeitige Arbeiten mit zwei verschiedenen Materialien - Sie können zum Beispiel PLA und TPU kombinieren. Besonders wenn Stützstrukturen benötigt werden, kommt das Dual Extrusion Module zum Einsatz. Dabei arbeitet das Modul hervorragend mit wasserlöslichem PVA-Filament und hinterlässt hochwertige Drucke. Gleiches gilt für HIPS in Kombination mit bruchfähigem PLA - ein wenig Öl kann zur leichteren Entfernung verwendet werden, ist aber nicht notwendig. Mehrfarbiger DruckDie meisten 3D-Modelle werden in einer Farbe gedruckt, aber sie werden durch unterschiedliche Eigenschaften der Filamente wie Glanz, Transparenz, Glitter od324,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **

Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
Wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien endet nach Ablauf von zehn Jahren. Das bedeutet, dass Gewinne aus dem Verkauf einer Immobilie, die innerhalb dieser Frist erzielt wurden, steuerpflichtig sind. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Frist im Auge zu behalten, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch Ausnahmen und Sonderregelungen, daher ist es ratsam, sich bei einem Steuerberater oder Fachmann über die genauen Bestimmungen zu informieren. **
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
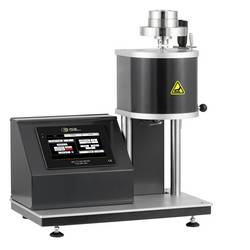
PCE Instruments Schmelzindex Prüfgerät PCE-MFI 400Schmelzindex Prüfgerät PCE-MFI 400 Schmelzindex Prüfgerät bis +400 °C / Schmelzrate bis 400,0 g/10 min hohe Temperaturstabilität / Gewichte inklusive / 7" TFT-Touchdisplay Das Schmelzindex Prüfgerät von PCE Instruments dient zur schnellen Prüfung der Schmelz-Masse-Fließrate von Kunststoffen. Das Schmelzindex Prüfgerät ist sowohl für die Wareneingangskontrolle als auch für die kontinuierliche Produktionsüberwachung konzipiert. Durch die übersichtliche Darstellung aller relevanten Parameter auf dem 7" Touchdisplay können Messergebnisse in kurzer Zeit mit dem Schmelzindex Prüfgerät ermittelt werden. Die automatische Schnittfunktion trägt zusätzlich zur hohen Reproduzierbarkeit der Schmelzflussindex Prüfung mit dem Schmelzindex Prüfgerät bei. Bereits hinterlegte Standard-Kunststoffe ersparen dem Anwender des Schmelzindex Prüfgerätes lästige Konfigurationsabläufe, dazu gehören: PS, PP, PE, ABS, PC, PMMA und viele mehr. Zusätzlich zu den bereits integrierten Standard-Kunststoffen sind im Schmelzindex Prüfgerät die Prüftemperaturen, sowie Prüfgewichte nach Norm (ISO 1133) hinterlegt. Nicht hinterlegte Materialien mit materialspezifischen Parametern können im Schmelzindex Prüfgerät jederzeit dauerhaft hinzugefügt und gespeichert werden. Das Schmelzindex Prüfgerät eignet sich daher hervorragend zur Bestimmung des Schmelzflussindex welcher eine Aussage über das Fließverhalten bzw. die Viskosität von Kunstoffen bei verschiedenen Temperaturen und Drücken trifft. Bei dieser Prüfung nach ISO 1133 wird die zumeist Granulat förmige Probe in einen vorbeheizten Zylinder gegeben und bei einer materialspezifischen Temperatur erhitzt. Ein Kolben mit definierter Masse presst durch sein Eigengewicht im Anschluss die flüssige Schmelze durch eine Düse mit ebenfalls definiertem Durchmesser. Nach einer festgelegten Zeitspanne wird die Messung am Schmelzindex Prüfgerät gestoppt und die durch die Düse geflossene Masse wird mittels Analysewaage ermittelt, es entsteht also ein Masse/Zeit Wert (g/10min) welcher auch als MFI-Wert bezeichnet wird. Der Schmelzflussindex wird ermittelt um das Fließverhalten von thermoplastischen Kunststoffen zu ermitteln. Über das Fließverhalten lässt sich auch der Polymerisationsgrad ableiten welcher wiederum Einfluss auf die späteren mechanischen Eigenschaften des gespritzten Kunststoffes hat. Da Kunststoffe teils feuchtigkeitsempfindlich sind kann eine erhöhte Feuchte der Granulate beim Aufschmelzvorgang während des Spritzgiessens zu verkürzten Molekülketten und damit zu schlechteren mechanischen Eigenschaften führen. Daher ist es erforderlich, vor dem Spritzgiessen die Granulate auf einen geeigneten Feuchtigkeitsgrad herunter zu trocken um spätere Qualitätseinbußen am fertigen Produkt zu vermeiden. Das Schmelzindex Prüfgerät von PCE Instruments ist daher ein bestens geeignetes Hilfsmittel um die Schmelz-Massefließrate für verschiedenste thermoplastische Kunststoffe zu ermitteln. Dadurch können schon vor der Produktion wichtige Parameter für die spätere Herstellung ermittelt und bei Bedarf angepasst werden.7455,00 €*Versand: 74,97 €Sichere Weiterleitung zum Anbieter
-
3M Bornitrid Spray Extrusion 500ml (EKamold Extrusion)3M Bornitrid Sprays sind Ethanol-basierte, daher schnell trocknende Beschichtungsmittel, die sich aus hexagonalem Bornitrid und unterschiedlichen organischen oder anorganischen Bindersystemen zusammen...41,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Snapmaker Dual Extrusion Module 71034Snapmaker Doppel-ExtrusionsmodulDas Snapmaker Dual Extrusion Module eröffnet neue Möglichkeiten für Ihre Kreativität und ermöglicht es, zwei verschiedene Materialien oder Farben gleichzeitig zu drucken. Das Modul ist mit dem Snapmaker 2.0 A350/F350/A250T/A250/F250/A150 kompatibel. Materialien kombinierenDas Modul ermöglicht die Doppelextrusion und das gleichzeitige Arbeiten mit zwei verschiedenen Materialien - Sie können zum Beispiel PLA und TPU kombinieren. Besonders wenn Stützstrukturen benötigt werden, kommt das Dual Extrusion Module zum Einsatz. Dabei arbeitet das Modul hervorragend mit wasserlöslichem PVA-Filament und hinterlässt hochwertige Drucke. Gleiches gilt für HIPS in Kombination mit bruchfähigem PLA - ein wenig Öl kann zur leichteren Entfernung verwendet werden, ist aber nicht notwendig. Mehrfarbiger DruckDie meisten 3D-Modelle werden in einer Farbe gedruckt, aber sie werden durch unterschiedliche Eigenschaften der Filamente wie Glanz, Transparenz, Glitter od324,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
-
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
Ähnliche Suchbegriffe für Spekulationsfrist
-
Greif, Helmut: Technologie der ExtrusionTechnologie der Extrusion , Lern- und Arbeitsbuch für die Aus- und Weiterbildung , Lackschutzfolien > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20171211, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Greif, Helmut~Limper, Andreas~Fattmann, Gordon, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 254, Keyword: Extrusion; Kunststoffe; Kunststofftechnik, Fachschema: Extrusion~Kunststoff - Plastik~Chemische Industrie~Industrie / Chemische Industrie, Warengruppe: HC/Chemische Technik, Fachkategorie: Plastik- & Polymertechnologie, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 243, Breite: 195, Höhe: 18, Gewicht: 565, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000059242001 B0000059242002, Beinhaltet EAN: 9783446909229 9783446909236, Vorgänger EAN: 9783446226692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
-
Wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien endet nach Ablauf von zehn Jahren. Das bedeutet, dass Gewinne aus dem Verkauf einer Immobilie, die innerhalb dieser Frist erzielt wurden, steuerpflichtig sind. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Frist im Auge zu behalten, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch Ausnahmen und Sonderregelungen, daher ist es ratsam, sich bei einem Steuerberater oder Fachmann über die genauen Bestimmungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.