Domain schmelzindex.de kaufen?
Wir ziehen mit dem Projekt
schmelzindex.de um.
Sind Sie am Kauf der Domain
schmelzindex.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schmelzindex.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
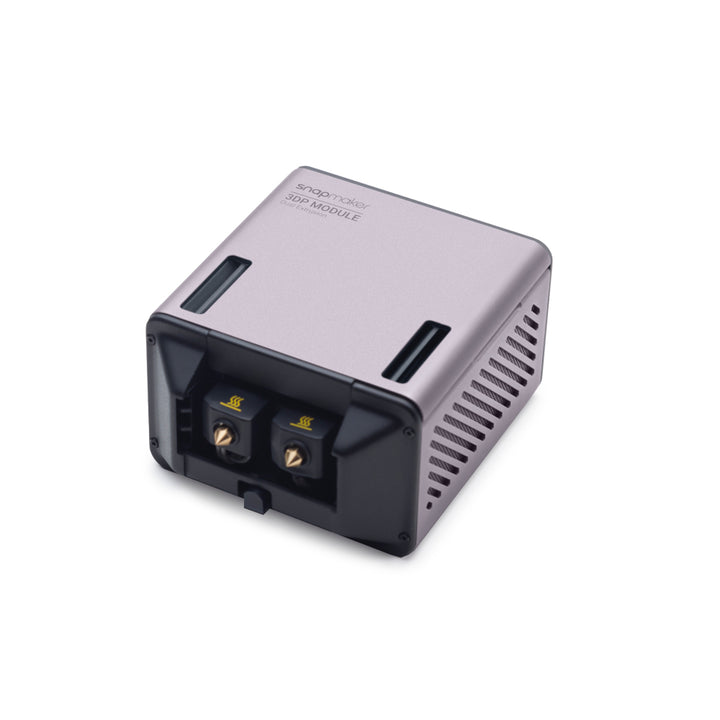
Snapmaker Dual Extrusion Module 71034Snapmaker Doppel-ExtrusionsmodulDas Snapmaker Dual Extrusion Module eröffnet neue Möglichkeiten für Ihre Kreativität und ermöglicht es, zwei verschiedene Materialien oder Farben gleichzeitig zu drucken. Das Modul ist mit dem Snapmaker 2.0 A350/F350/A250T/A250/F250/A150 kompatibel. Materialien kombinierenDas Modul ermöglicht die Doppelextrusion und das gleichzeitige Arbeiten mit zwei verschiedenen Materialien - Sie können zum Beispiel PLA und TPU kombinieren. Besonders wenn Stützstrukturen benötigt werden, kommt das Dual Extrusion Module zum Einsatz. Dabei arbeitet das Modul hervorragend mit wasserlöslichem PVA-Filament und hinterlässt hochwertige Drucke. Gleiches gilt für HIPS in Kombination mit bruchfähigem PLA - ein wenig Öl kann zur leichteren Entfernung verwendet werden, ist aber nicht notwendig. Mehrfarbiger DruckDie meisten 3D-Modelle werden in einer Farbe gedruckt, aber sie werden durch unterschiedliche Eigenschaften der Filamente wie Glanz, Transparenz, Glitter od324,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
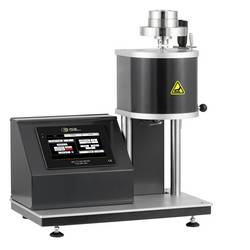
PCE Instruments Schmelzindex Prüfgerät PCE-MFI 400Schmelzindex Prüfgerät PCE-MFI 400 Schmelzindex Prüfgerät bis +400 °C / Schmelzrate bis 400,0 g/10 min hohe Temperaturstabilität / Gewichte inklusive / 7" TFT-Touchdisplay Das Schmelzindex Prüfgerät von PCE Instruments dient zur schnellen Prüfung der Schmelz-Masse-Fließrate von Kunststoffen. Das Schmelzindex Prüfgerät ist sowohl für die Wareneingangskontrolle als auch für die kontinuierliche Produktionsüberwachung konzipiert. Durch die übersichtliche Darstellung aller relevanten Parameter auf dem 7" Touchdisplay können Messergebnisse in kurzer Zeit mit dem Schmelzindex Prüfgerät ermittelt werden. Die automatische Schnittfunktion trägt zusätzlich zur hohen Reproduzierbarkeit der Schmelzflussindex Prüfung mit dem Schmelzindex Prüfgerät bei. Bereits hinterlegte Standard-Kunststoffe ersparen dem Anwender des Schmelzindex Prüfgerätes lästige Konfigurationsabläufe, dazu gehören: PS, PP, PE, ABS, PC, PMMA und viele mehr. Zusätzlich zu den bereits integrierten Standard-Kunststoffen sind im Schmelzindex Prüfgerät die Prüftemperaturen, sowie Prüfgewichte nach Norm (ISO 1133) hinterlegt. Nicht hinterlegte Materialien mit materialspezifischen Parametern können im Schmelzindex Prüfgerät jederzeit dauerhaft hinzugefügt und gespeichert werden. Das Schmelzindex Prüfgerät eignet sich daher hervorragend zur Bestimmung des Schmelzflussindex welcher eine Aussage über das Fließverhalten bzw. die Viskosität von Kunstoffen bei verschiedenen Temperaturen und Drücken trifft. Bei dieser Prüfung nach ISO 1133 wird die zumeist Granulat förmige Probe in einen vorbeheizten Zylinder gegeben und bei einer materialspezifischen Temperatur erhitzt. Ein Kolben mit definierter Masse presst durch sein Eigengewicht im Anschluss die flüssige Schmelze durch eine Düse mit ebenfalls definiertem Durchmesser. Nach einer festgelegten Zeitspanne wird die Messung am Schmelzindex Prüfgerät gestoppt und die durch die Düse geflossene Masse wird mittels Analysewaage ermittelt, es entsteht also ein Masse/Zeit Wert (g/10min) welcher auch als MFI-Wert bezeichnet wird. Der Schmelzflussindex wird ermittelt um das Fließverhalten von thermoplastischen Kunststoffen zu ermitteln. Über das Fließverhalten lässt sich auch der Polymerisationsgrad ableiten welcher wiederum Einfluss auf die späteren mechanischen Eigenschaften des gespritzten Kunststoffes hat. Da Kunststoffe teils feuchtigkeitsempfindlich sind kann eine erhöhte Feuchte der Granulate beim Aufschmelzvorgang während des Spritzgiessens zu verkürzten Molekülketten und damit zu schlechteren mechanischen Eigenschaften führen. Daher ist es erforderlich, vor dem Spritzgiessen die Granulate auf einen geeigneten Feuchtigkeitsgrad herunter zu trocken um spätere Qualitätseinbußen am fertigen Produkt zu vermeiden. Das Schmelzindex Prüfgerät von PCE Instruments ist daher ein bestens geeignetes Hilfsmittel um die Schmelz-Massefließrate für verschiedenste thermoplastische Kunststoffe zu ermitteln. Dadurch können schon vor der Produktion wichtige Parameter für die spätere Herstellung ermittelt und bei Bedarf angepasst werden.7455,00 €*Versand: 74,97 €Sichere Weiterleitung zum Anbieter
-
3M Bornitrid Spray Extrusion 500ml (EKamold Extrusion)3M Bornitrid Sprays sind Ethanol-basierte, daher schnell trocknende Beschichtungsmittel, die sich aus hexagonalem Bornitrid und unterschiedlichen organischen oder anorganischen Bindersystemen zusammen...41,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Snapmaker Dual Extrusion Module 71034Snapmaker Doppel-ExtrusionsmodulDas Snapmaker Dual Extrusion Module eröffnet neue Möglichkeiten für Ihre Kreativität und ermöglicht es, zwei verschiedene Materialien oder Farben gleichzeitig zu drucken. Das Modul ist mit dem Snapmaker 2.0 A350/F350/A250T/A250/F250/A150 kompatibel. Materialien kombinierenDas Modul ermöglicht die Doppelextrusion und das gleichzeitige Arbeiten mit zwei verschiedenen Materialien - Sie können zum Beispiel PLA und TPU kombinieren. Besonders wenn Stützstrukturen benötigt werden, kommt das Dual Extrusion Module zum Einsatz. Dabei arbeitet das Modul hervorragend mit wasserlöslichem PVA-Filament und hinterlässt hochwertige Drucke. Gleiches gilt für HIPS in Kombination mit bruchfähigem PLA - ein wenig Öl kann zur leichteren Entfernung verwendet werden, ist aber nicht notwendig. Mehrfarbiger DruckDie meisten 3D-Modelle werden in einer Farbe gedruckt, aber sie werden durch unterschiedliche Eigenschaften der Filamente wie Glanz, Transparenz, Glitter od324,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greif, Helmut: Technologie der ExtrusionTechnologie der Extrusion , Lern- und Arbeitsbuch für die Aus- und Weiterbildung , Lackschutzfolien > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20171211, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Greif, Helmut~Limper, Andreas~Fattmann, Gordon, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 254, Keyword: Extrusion; Kunststoffe; Kunststofftechnik, Fachschema: Extrusion~Kunststoff - Plastik~Chemische Industrie~Industrie / Chemische Industrie, Warengruppe: HC/Chemische Technik, Fachkategorie: Plastik- & Polymertechnologie, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 243, Breite: 195, Höhe: 18, Gewicht: 565, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000059242001 B0000059242002, Beinhaltet EAN: 9783446909229 9783446909236, Vorgänger EAN: 9783446226692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.